
이코노미스트가 2025년 9월 19일 보도한 민원 사례가 있어요. A씨는 캐피탈사에서 4,400만원짜리 자동차담보대출(4년 만기)을 받고 한 달 만에 전액을 갚으려 했는데, 중도상환수수료가 약 79만원이었어요. 한 달 이자(약 28만원)의 세 배 가까운 금액이라 민원을 넣었지만, 금융감독원은 ‘대출 후 3년 안에 갚으면 수수료를 물릴 수 있다’는 이유로 문제가 없다고 봤다고 해요.
😮 나도 모르게 놓치고 있는 지원금, 있을 수도 있어요
지금 구독하면 “2026 정부지원금 체크리스트 PDF”를 무료로 드려요. 매주 5분이면 확인 끝, 스팸 없이 딱 필요한 정보만 보내드려요.
지금 무료 구독하기이 이야기에는 중도상환수수료를 둘러싼 오해가 여러 개 겹쳐 있어요. ‘일찍 갚으면 무조건 손해’, ‘제도가 바뀌었으니 내 대출도 싸졌겠지’, ‘금리 낮은 데로 옮기면 무조건 이득’ 같은 생각들이요. 이 글은 제도를 처음부터 나열하는 대신, 자주 하는 오해 다섯 가지를 하나씩 바로잡으면서 내 수수료를 직접 계산해볼 수 있게 정리했어요. 2026-10-07 기준으로 확인한 내용이에요.
| 오해 | 실제로는 |
|---|---|
| ① 수수료는 은행이 정하기 나름 | 2025-01-13부터 ‘실제 비용’ 안에서만 받을 수 있어요 |
| ② 제도가 바뀌었으니 내 대출도 내려갔다 | 2025-01-13 이후 새로 맺은 계약부터 적용, 소급 없음 |
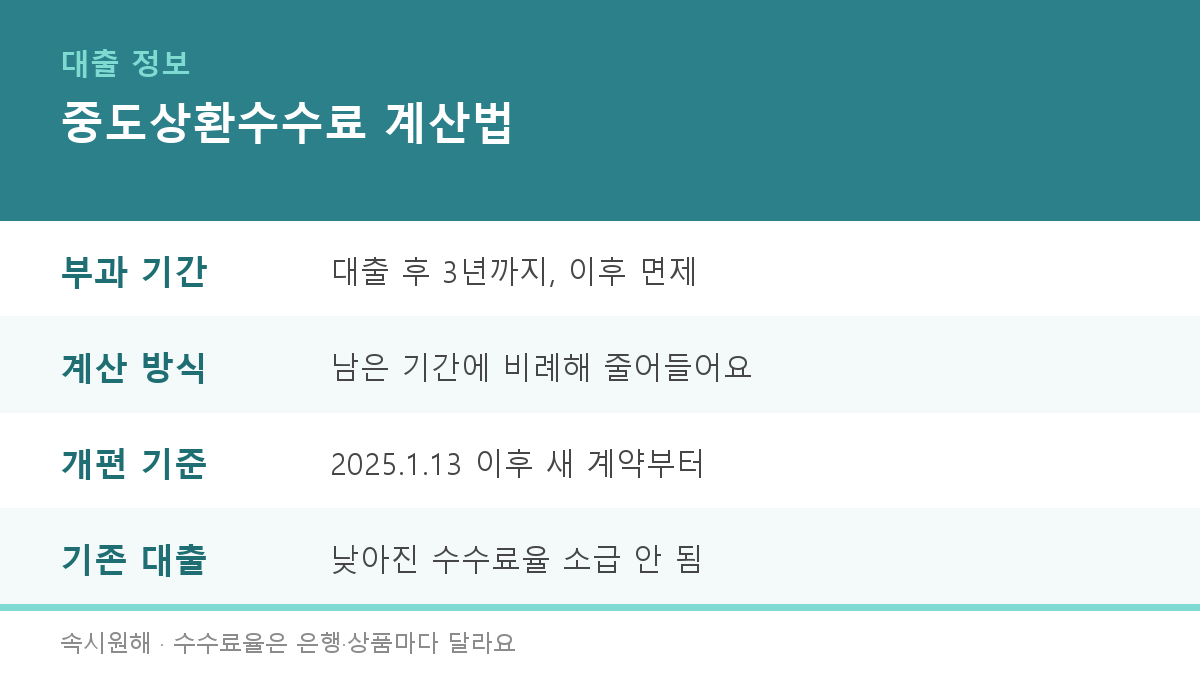
| ③ 3년 동안은 같은 금액을 낸다 | 남은 기간에 비례해 매일 줄어들고, 3년이 지나면 0원 |
| ④ 조금만 갚아도 수수료가 붙는다 | 담보대출은 매년 일부(예: 10%)까지 면제해주는 경우가 많아요 |
| ⑤ 금리 낮은 곳으로 옮기면 무조건 이득 | 수수료를 몇 달 만에 회수하는지 계산해봐야 해요 |
오해 ① “중도상환수수료는 은행 마음대로 정한다”
예전에는 업권과 상품마다 수수료율이 들쭉날쭉했어요. 금융위원회는 금융소비자보호법 감독규정을 고쳐 2025년 1월 13일부터 중도상환수수료를 실제 비용 안에서만 받도록 바꿨어요. 여기서 실제 비용은 돈을 일찍 돌려받으면서 생기는 자금운용 차질(기회비용)과 대출 모집·행정 비용이에요. 이 밖의 항목을 얹어 수수료를 받으면 불공정영업행위가 돼요.
적용 대상은 은행, 저축은행, 보험사, 신협 등 금융소비자보호법이 적용되는 금융회사예요. 금융위원회 발표 기준 은행권 평균 수수료율은 이렇게 내려갔어요.
| 구분 | 개편 전 | 개편 후 |
|---|---|---|
| 은행 고정금리 주택담보대출 | 1.43% | 0.56% |
| 은행 변동금리 신용대출 | 0.83% | 0.11% |
| 저축은행 고정금리 주택담보대출 | 1.64% | 1.24% |
농협·수협·산림조합·새마을금고 같은 상호금융권은 조금 늦게, 2026년 1월 1일 이후 취급된 대출부터 같은 기준이 적용됐어요(헤럴드경제 2025-10-22, 파이낸셜뉴스 2025-12-30 보도). 조합별 수수료율은 각 중앙회 홈페이지에 공시돼요.
수수료율은 매년 다시 정해져요
실제 비용은 금리 상황에 따라 달라지기 때문에, 금융회사는 비용을 매년 다시 계산해 협회 홈페이지에 공시해요. 그래서 같은 은행이라도 계약 연도에 따라 수수료율이 다를 수 있어요. 예를 들어 KB국민은행 대출 안내 페이지(2026-07-10 업데이트)에는 2026년 1월 1일 이후 신규 대출 기준으로 부동산담보대출 변동금리 0.55%·그 외 0.75%, 신용대출 변동금리 0.11%·그 외 0.18%가 안내돼 있어요. 내 수수료율은 대출 약정서나 은행 앱의 대출 상세 화면에서 확인하는 게 가장 정확해요.
오해 ② “제도가 바뀌었으니 내 대출 수수료도 내려갔겠지”
이 부분이 가장 많이 헷갈려요. 낮아진 수수료율은 2025년 1월 13일 이후에 맺은 대출 계약부터 적용돼요. 그 전에 받은 대출을 지금 갚으면 계약 당시의 예전 수수료율이 그대로 적용되고, 소급되지 않아요. 한국경제도 2025년 10월 14일 기사에서 ‘대출 상환 시기와 소급 여부를 꼭 확인하라’고 짚었어요.
또 하나, 기존 대출을 같은 조건으로 만기만 연장하는 경우에도 새 수수료율을 받을 수 없다고 안내됐어요. 2024년에 받은 대출이라면 약정서에 적힌 수수료율(예: 1.4%)로 계산해야 한다는 뜻이에요.

오해 ③ “3년 안에 갚으면 똑같은 수수료를 낸다”
중도상환수수료는 대출 후 최대 3년까지만 붙고, 그 안에서도 남은 기간에 비례해 매일 줄어들어요. 계산식은 금융회사마다 표현이 조금씩 다르지만 기본 구조는 같아요.
중도상환수수료 = 갚는 원금 × 수수료율 × (부과기간 중 남은 일수 ÷ 부과기간)
대출 만기가 3년보다 길면 부과기간은 보통 3년(1,095일)으로 잡아요. 만기가 1년인 신용대출처럼 3년보다 짧으면 그 대출기간이 기준이 돼요. 일 단위 계산이나 끝자리 처리 방식은 은행마다 다를 수 있으니, 아래 숫자는 구조를 이해하기 위한 예시로 봐주세요.
💰 계산 예시 — 3억원 주택담보대출, 수수료율 0.75%
| 갚는 시점 | 남은 부과기간 | 중도상환수수료 |
|---|---|---|
| 대출 후 1년 | 730일 / 1,095일 | 1,500,000원 |
| 대출 후 2년 | 365일 / 1,095일 | 750,000원 |
| 대출 후 2년 11개월 | 30일 / 1,095일 | 약 61,644원 |
| 대출 후 3년 이후 | 0일 | 0원 (면제) |
같은 3억원을 1년 만에 갚더라도, 개편 전 계약이라 수수료율이 1.4%라면 2,800,000원이 나와요. 0.75% 계약(1,500,000원)과 비교하면 130만원 차이예요. 반대로 3년 만기 직전이라면 수수료가 6만원 남짓까지 줄어드니, 몇 주만 기다렸다 갚는 것도 방법이에요.
신용대출은 금액이 확 작아요
만기 1년짜리 3,000만원 변동금리 신용대출(수수료율 0.11%)을 6개월 만에 다 갚으면 3,000만원 × 0.11% × (남은 반년 ÷ 1년) = 16,500원이에요. 개편 이후 신용대출은 수수료 부담이 크게 줄어서, 여윳돈이 생기면 먼저 갚는 쪽이 대체로 유리해요.
오해 ④ “조금만 갚아도 수수료가 붙는다”
부동산담보대출은 매년 처음 빌린 금액의 일정 비율(예: 10%)까지는 수수료 없이 갚을 수 있게 해주는 경우가 많아요. KB국민은행도 부동산담보대출의 매년 최초 대출금액 10% 이내 상환, 대출 후 3년 경과, 버팀목 전세자금대출 같은 일부 정책대출을 면제 사례로 안내하고 있어요. 다만 면제 비율과 대상 상품은 금융회사·상품마다 달라서 약정서 확인이 꼭 필요해요.
3억원 대출(수수료율 0.75%)에서 1년 뒤 5,000만원을 갚는 경우를 보면 차이가 커요.
| 면제 조건 | 수수료가 붙는 금액 | 중도상환수수료 |
|---|---|---|
| 면제 없음 | 5,000만원 | 250,000원 |
| 연 10%(3,000만원)까지 면제 | 2,000만원 | 100,000원 |
그래서 목돈이 생겼을 때는 올해 면제 한도만큼 먼저 갚고, 나머지는 해가 바뀐 뒤에 나눠 갚는 식으로 수수료를 줄일 수 있어요. 면제 한도가 ‘대출일 기준 1년’인지 ‘달력 기준 1년’인지도 은행에 물어보세요.

오해 ⑤ “금리 낮은 곳으로 갈아타면 무조건 이득”
대환(갈아타기)을 하면 기존 대출을 중도상환하는 것이라 수수료가 나와요. 그래서 수수료를 금리 차이로 몇 달 만에 회수하는지를 먼저 계산해야 해요.
| 항목 | 계산 | 금액 |
|---|---|---|
| 대출 잔액·금리 | 2억원, 연 5.0% → 연 4.0% | — |
| 1년 이자 절감(원금 그대로 가정한 단순 계산) | 2억원 × 1.0%p | 2,000,000원 |
| 갈아타기 수수료(대출 1년 차, 0.75%) | 2억원 × 0.75% × 730/1,095 | 1,000,000원 |
| 수수료 회수 기간 | 1,000,000 ÷ (2,000,000 ÷ 12) | 약 6개월 |
이 예시라면 6개월이 지나면 이득이지만, 금리 차이가 0.3%p 정도로 작거나 남은 대출기간이 짧으면 오히려 손해일 수 있어요. 새 대출의 인지세·담보 설정 관련 비용 같은 부대비용도 함께 따져봐야 해요. 갈아타기 전에 지금 은행에 금리인하요구권부터 써보는 것도 수수료 없이 이자를 줄이는 방법이에요. 실제 갈아타기 절차는 온라인 대환대출 조건과 절차에 정리해뒀어요.
대출받은 지 14일 안이라면
계약서를 받은 날(또는 대출금을 받은 날)부터 14일 안이라면 중도상환 대신 청약철회로 수수료 없이 대출을 물릴 수 있어요. 자세한 조건은 대출 청약철회권, 14일 안이면 중도상환보다 유리한 이유를 참고하세요.
✔ 갚기 전 체크리스트
- 대출 계약일이 2025-01-13(상호금융은 2026-01-01) 이전인지 이후인지 확인했다
- 약정서나 은행 앱에서 내 수수료율을 직접 확인했다
- 대출 후 3년이 언제 끝나는지 날짜를 계산해봤다
- 담보대출이라면 올해 면제 한도(예: 10%)가 얼마 남았는지 물어봤다
- 대출받은 지 14일 이내라면 청약철회부터 검토했다
- 갈아타기라면 수수료 회수 기간과 부대비용까지 계산했다
자주 묻는 질문
Q. 3년이 지나면 정말 수수료가 0원인가요?
금융소비자보호법상 중도상환수수료는 원칙적으로 대출 후 3년 이내 상환에만 부과할 수 있어요. 그래서 3년이 지난 뒤 갚으면 수수료가 붙지 않는 게 일반적이에요. 정확한 기준일(대출 실행일)은 약정서로 확인하세요.
Q. 2024년에 받은 대출도 새 기준으로 다시 계산해달라고 할 수 있나요?
개편 수수료율은 2025-01-13 이후 계약부터 적용돼서 기존 계약에는 소급되지 않아요. 같은 조건으로 만기만 연장하는 경우도 마찬가지로 안내됐어요.
Q. 신용대출도 중도상환수수료가 있나요?
있는 상품도 있고 없는 상품도 있어요. 다만 개편 후 은행권 변동금리 신용대출 평균 수수료율이 0.11% 수준으로 낮아져서, 실제 금액은 수천~수만원대인 경우가 많아요. 마이너스통장처럼 수수료가 아예 없는 상품도 있으니 상품설명서를 확인하세요.
이 글의 기준과 출처
이 글은 2026-10-07 기준으로 금융위원회 중도상환수수료 개편 안내(2025-01-13 시행), 이코노미스트(2025-09-19)·한국경제(2025-10-14)·헤럴드경제(2025-10-22)·파이낸셜뉴스(2025-12-30) 보도, SBS Biz 은행별 수수료율 보도(2025년 1월), KB국민은행 중도상환수수료 안내(2026-07-10 업데이트)를 확인해 정리했습니다. 계산 예시의 수수료율 0.75%는 이해를 돕기 위한 예시 값이며, 실제 수수료율과 면제 조건은 금융회사·상품·계약 시점마다 다르니 상환 전 반드시 대출 약정서와 금융회사 안내를 확인해주세요.
#중도상환수수료 #중도상환수수료계산 #대출상환 #대환대출 #주택담보대출 #속시원해
😮 나도 모르게 놓치고 있는 지원금, 있을 수도 있어요
지금 구독하면 “2026 정부지원금 체크리스트 PDF”를 무료로 드려요. 매주 5분이면 확인 끝, 스팸 없이 딱 필요한 정보만 보내드려요.
지금 무료 구독하기
답글 남기기