
[카테고리:] 대출·금융지원
대출·금융지원에 대한 모든정보
-

예금자보호 1억 시대, 내 돈 진짜 안전할까 — O/X 6문항으로 점검하고 ‘칸 나누기’로 계산하는 법
예금자보호한도가 1억원으로 올랐지만 같은 금융회사 계좌는 합산되고 이자도 한도에 포함돼요. O/X 6문항 자가점검, 칸 나누기 계산 예시, 보호·비보호 상품표까지 정리했어요.
-
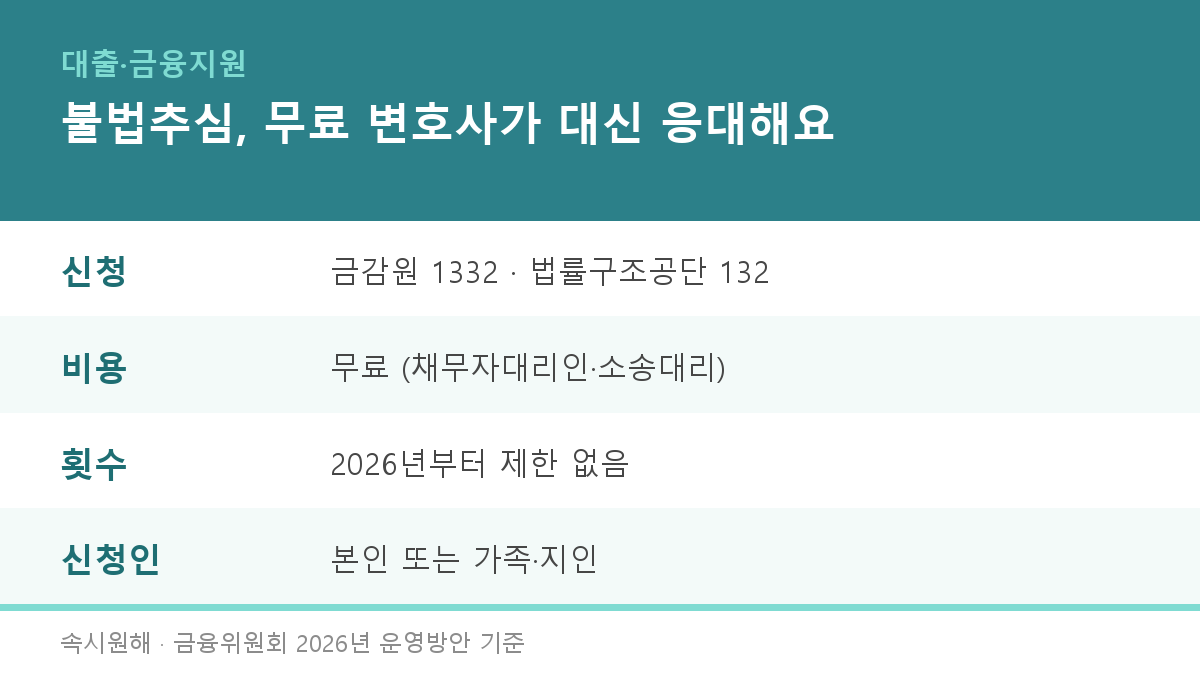
불법 사채 추심 멈추는 법, 채무자대리인 무료 지원 — 2026년 바뀐 신청 요건과 이자 무효 계산 예시
불법 사채 추심에 시달린다면 법률구조공단 변호사를 무료 채무자대리인으로 선임할 수 있어요. 2026년 바뀐 신청 요건(횟수 제한 폐지·가족 신청), 신청 경로, 이자 무효 계산 예시까지 정리했어요.
-
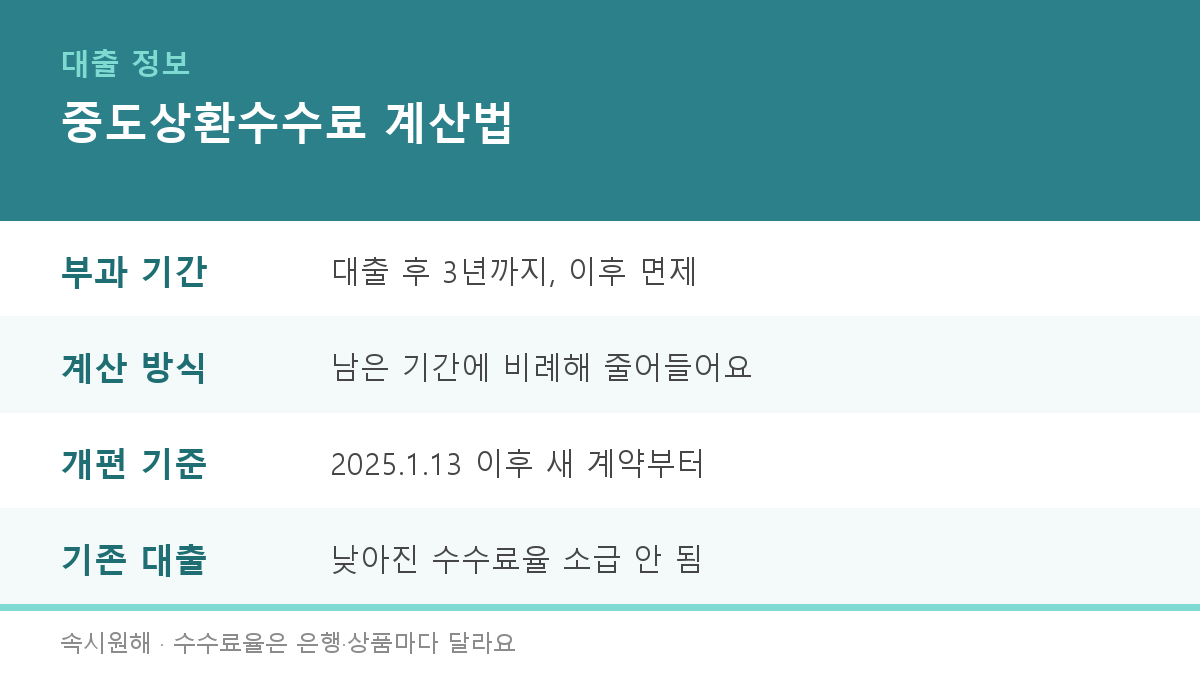
중도상환수수료, 자주 하는 오해 5가지와 내 수수료 직접 계산하는 법
중도상환수수료는 2025년 1월 13일부터 실제 비용 안에서만 받도록 바뀌었지만 기존 대출엔 소급되지 않아요. 3년 비례 계산법, 10% 면제, 갈아타기 손익분기까지 실제 숫자로 정리했어요.
-

신생아 특례 디딤돌대출, 은행 가기 전 스스로 답해볼 5가지 질문과 금리표 읽는 법
신생아 특례 디딤돌대출을 다섯 가지 질문으로 정리했어요. 출산 2년 기준, 1주택 대환 조건, 소득구간별 금리표 읽는 법, 3억 원 대출 월 상환액 계산, 방공제 같은…
-

대출 청약철회권, 14일 안이면 중도상환보다 유리한 이유와 신청 방법
대출 받고 14일 안이라면 중도상환 대신 청약철회권을 쓸 수 있어요. 수수료 없이 대출 기록까지 지워지는 차이, 신용대출과 주택담보대출 가상 계산 비교, 14일 기준일 계산법, 횟수…
-
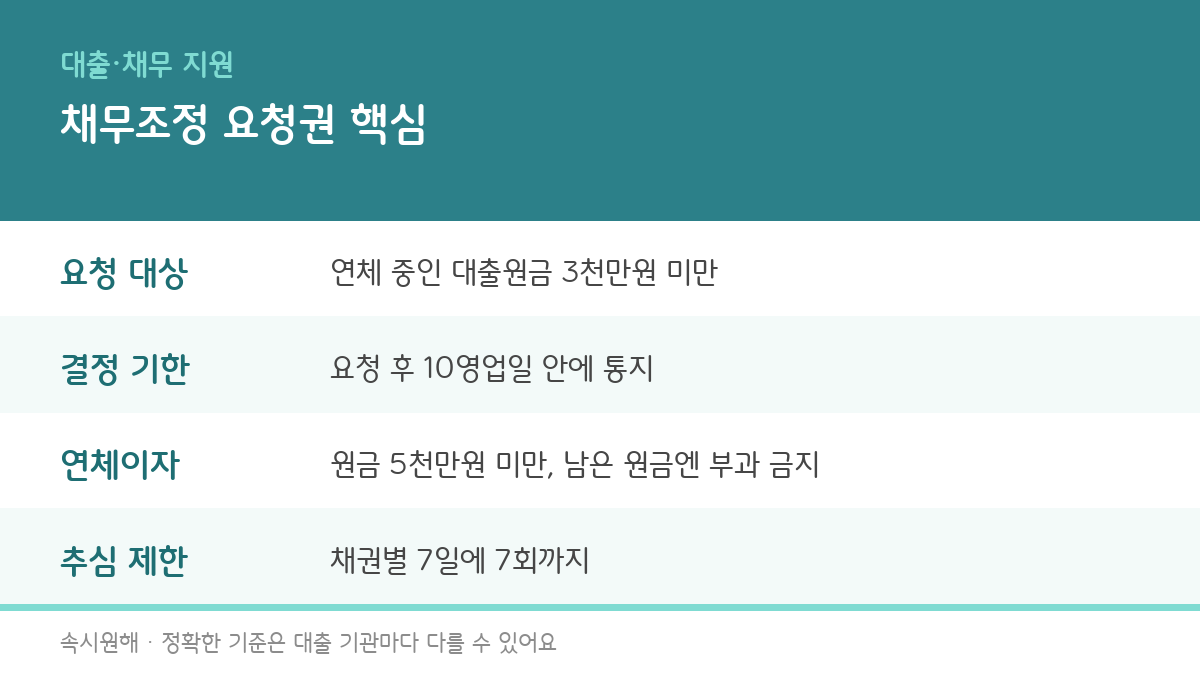
채무조정 요청권 신청 방법, 연체 중이면 금융사에 직접 분할상환 요청하세요
대출원금 3천만원 미만을 연체 중이라면 금융회사에 직접 분할상환·상환유예를 요청할 수 있어요. 채무조정 요청권 대상과 서류, 10영업일 결정 절차, 추심 7일 7회 제한과 연체이자 계산 예시까지…
-
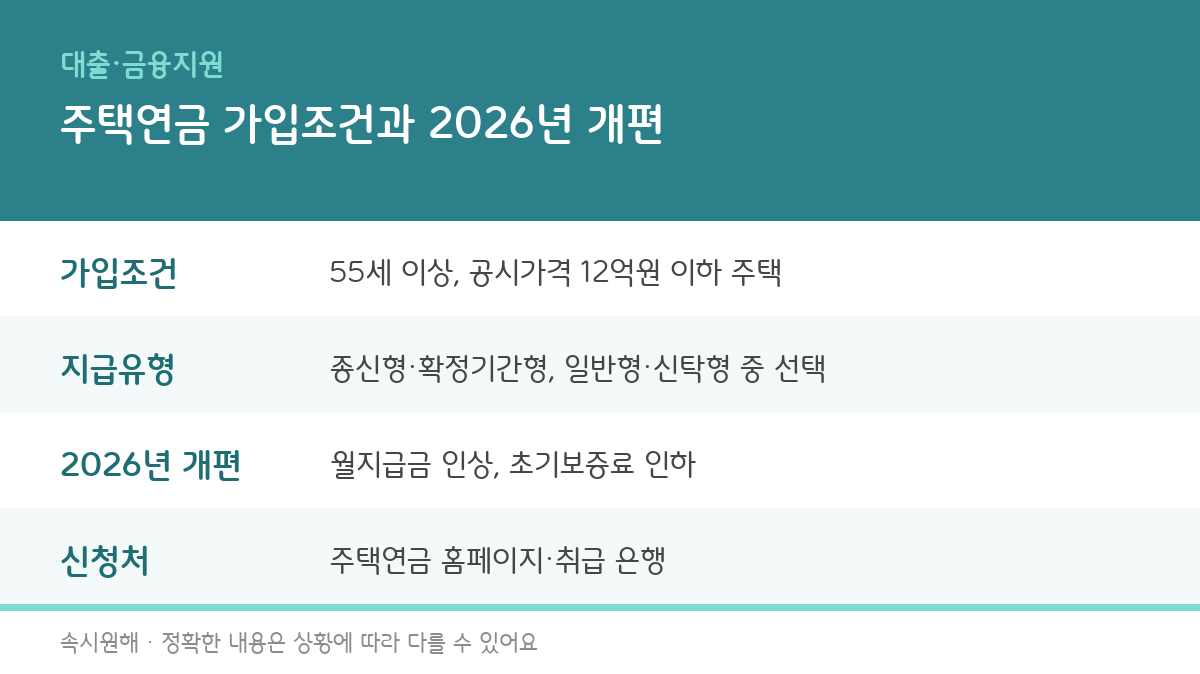
주택연금 가입조건과 2026년 개편, 월 수령액까지 총정리
72세·4억원 집 기준으로 월지급금이 129만 7천원에서 133만 8천원으로 오르고, 초기보증료는 1.5%에서 1.0%로 낮아졌어요. 주택연금 가입조건과 2026년 개편 내용, 지급방식과 예상 수령액, 신청 절차까지 정리했어요.
-
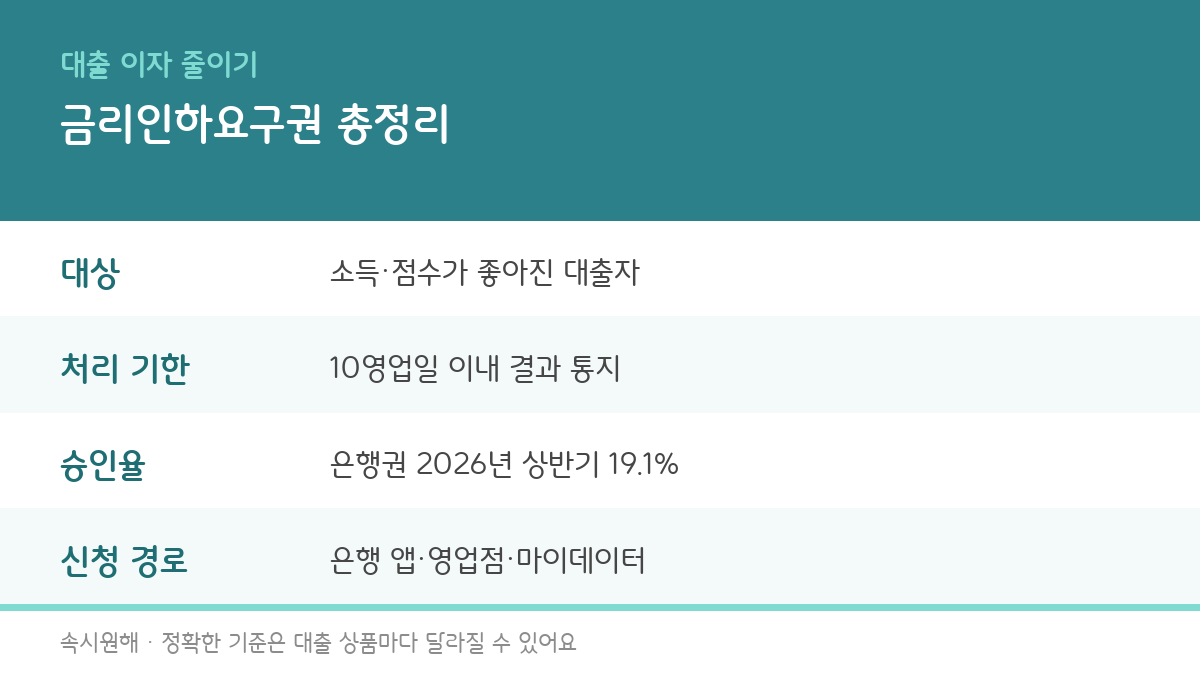
금리인하요구권 신청 방법과 조건, 마이데이터 자동신청까지 총정리
승진이나 소득 증가, 신용점수 상승으로 형편이 나아졌다면 대출 금리를 낮춰달라고 요구할 수 있어요. 2026년 상반기 수용률 19.1%의 의미와 신청 조건, 직접 신청과 마이데이터 자동 신청…
-
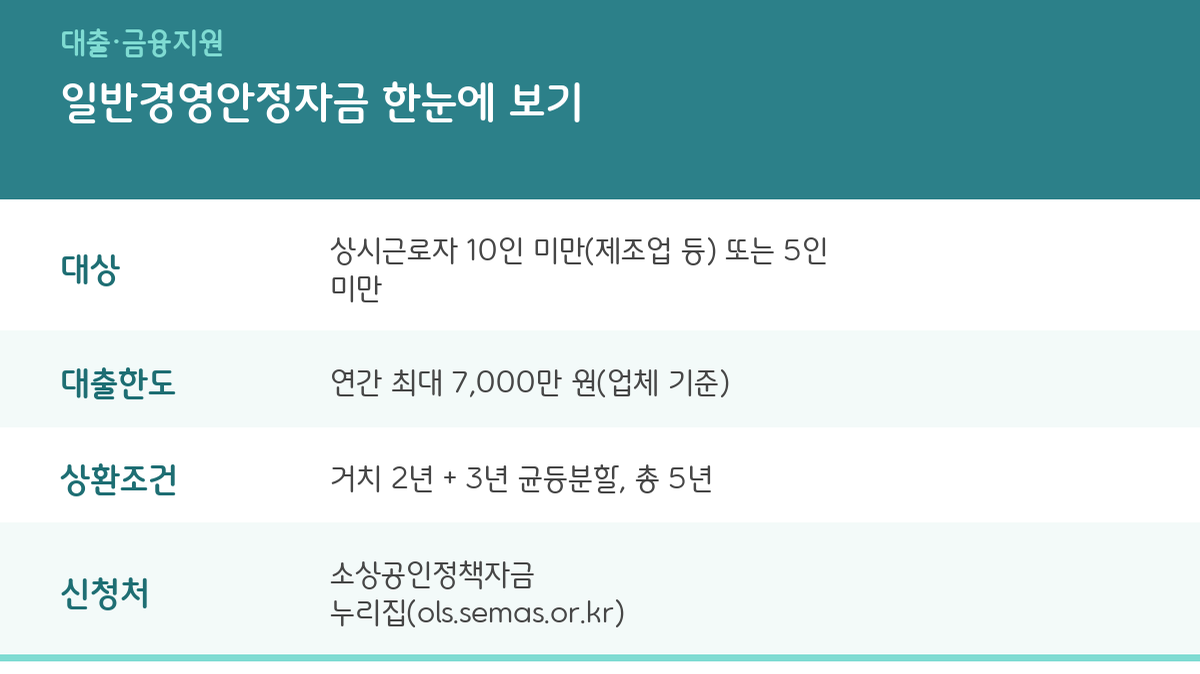
소상공인 정책자금 일반경영안정자금 조건과 한도, 신청방법 총정리
매출은 줄었는데 은행 이자만 계속 오른다면, 시중은행보다 훨씬 낮은 금리로 최대 7,000만 원까지 빌릴 수 있는 소상공인 정책자금을 먼저 확인해보세요.
-
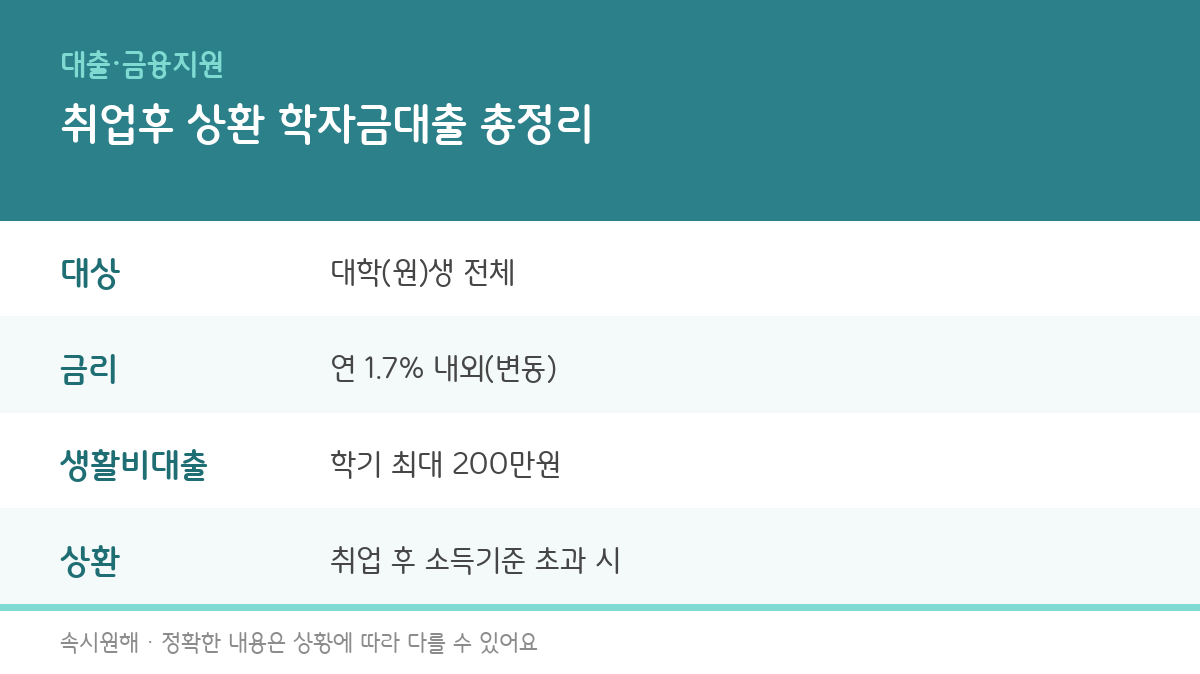
취업후 상환 학자금대출 조건과 금리, 상환방법 총정리
등록금 고지서부터 걱정된다면, 소득이 없는 동안은 갚지 않아도 되는 취업후 상환 학자금대출부터 확인해보세요. 대상·금리·생활비대출 한도·상환 구조까지 정리했어요.