
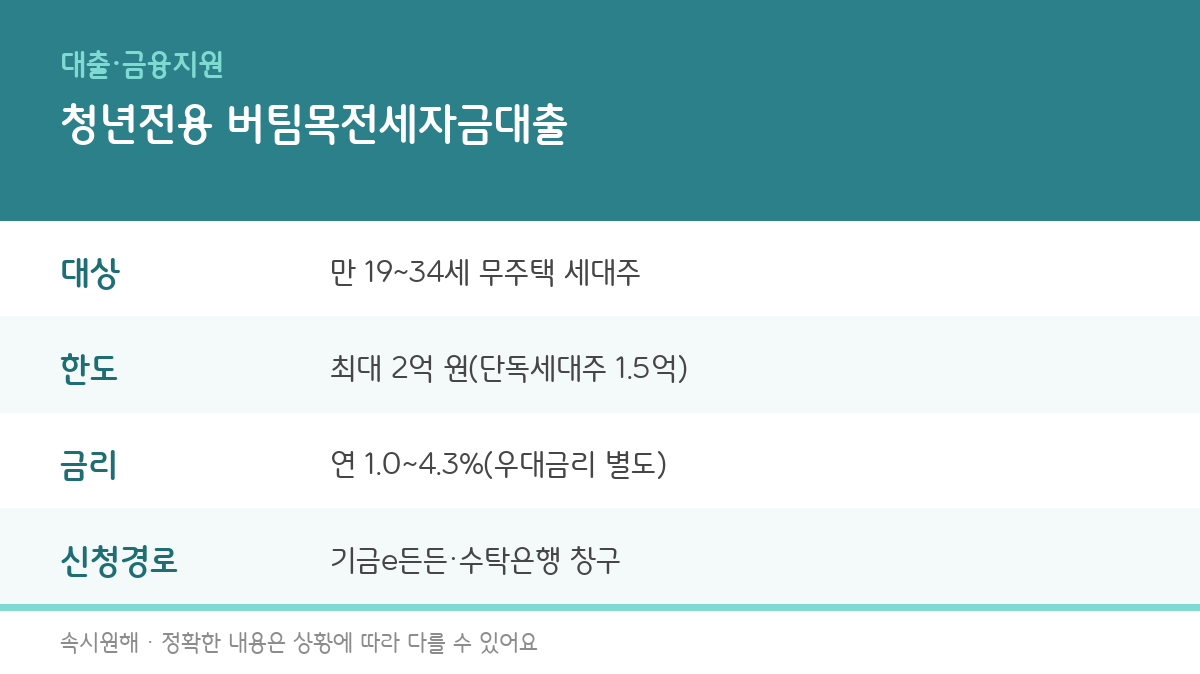
전세 계약을 앞두고 보증금이 몇천만 원 모자라서 대출을 알아보다가, 시중 은행 신용대출 금리를 보고 깜짝 놀란 적 있으신가요? 만 19~34세 무주택 청년이라면 연 1%대부터 시작하는 정부 지원 전세자금대출을 먼저 확인하는 게 순서예요. 바로 청년전용 버팀목전세자금대출이에요.
😮 나도 모르게 놓치고 있는 지원금, 있을 수도 있어요
지금 구독하면 “2026 정부지원금 체크리스트 PDF”를 무료로 드려요. 매주 5분이면 확인 끝, 스팸 없이 딱 필요한 정보만 보내드려요.
지금 무료 구독하기이미 소개해드린 디딤돌대출이 ‘집을 살 때’ 쓰는 대출이라면, 버팀목대출은 ‘전세로 들어갈 때’ 보증금을 빌리는 대출이라는 점에서 성격이 달라요.
✅ 누가 신청할 수 있나요?
- 대출신청일 기준 만 19세 이상 만 34세 이하
- 무주택 세대주 또는 3개월 이내 세대주가 될 예정인 사람(단독세대주는 만 25세 이상)
- 임차 전용면적 85㎡ 이하(읍·면 지역은 100㎡ 이하), 임차보증금 3억 원 이하 주택
💰 소득·자산 기준은요?
부부합산 연소득 5천만 원 이하가 기본이고, 2자녀 이상 가구는 6천만 원 이하, 신혼가구는 7.5천만 원 이하까지 완화돼요. 대출받는 사람과 배우자의 순자산가액 합계가 일정 기준(2026년 기준 3억 4,500만 원 수준) 이하여야 한다는 조건도 있으니, 자산이 애매하다면 신청 전에 미리 계산해보는 걸 추천해요.
📊 한도와 금리는 어느 정도인가요?
최대 한도는 2억 원 이내이고, 만 25세 미만 단독세대주는 1.5억 원까지예요. 금리는 2026년 8월 말 기준 연 1.0%~4.3% 수준으로 소득·보증금 구간에 따라 달라지고, 기초생활수급자·차상위계층·한부모가구는 최대 1.0%, 다자녀가구는 0.7%까지 우대금리가 추가로 붙어요. 다만 금리는 기준금리 변동에 따라 분기마다 조정될 수 있으니, 신청 직전에 주택도시기금 홈페이지에서 그 시점의 정확한 금리를 다시 확인하는 게 안전해요.
🗓 어떻게 신청하나요?
- 온라인 신청 — 주택도시기금 ‘기금e든든’ 홈페이지에서 공동인증서로 신청. 서류 스캔본을 올리는 방식이라 은행 방문 횟수를 줄일 수 있어요.
- 방문 신청 — 우리·국민·기업·농협·신한은행 등 수탁은행 영업점에서 상담과 함께 신청.
필요서류는 보통 주민등록등본, 임대차계약서(확정일자 포함), 계약금 5% 이상 지급 영수증, 소득·재직 증빙서류 등이에요. 신청부터 보증금 실행까지 평균 3~4주 걸리니, 잔금일 최소 한 달 전에는 절차를 시작하는 게 안전해요.
🗣 실제 신청자들은 어땠을까요?
부동산 관련 블로그·후기 글들을 살펴보면, 실제로 이 대출을 받아본 사람들은 시중 금리보다 훨씬 낮은 이자에는 대체로 만족하면서도, 서류를 처음부터 완벽하게 준비하지 못해 은행을 여러 번 오가거나 심사 기간이 예상보다 길어졌다는 후기가 적지 않았어요. 즉 금리·한도 자체보다 ‘서류 준비를 얼마나 꼼꼼히 하느냐’가 실제 체감 난이도를 좌우하는 셈이에요.
⚠️ 신청 전 유의할 점
순자산 기준이나 소득 기준을 살짝 넘겨서 반려되는 사례가 종종 있어요. 애매하다면 신청 전에 수탁은행 상담 창구나 주택도시기금 콜센터(1566-9009)에 미리 문의해 대상 여부를 확인하는 게 시간을 아끼는 방법이에요. 또한 계약 갱신 시에도 조건이 맞으면 재신청이 가능하니, 이미 이 대출을 이용 중이라면 갱신 시점도 놓치지 말고 챙기세요.
✔ 체크리스트
✔ 만 19~34세, 무주택 세대주(예정) 요건에 해당하는지
✔ 부부합산 소득·순자산 기준 안에 드는지 미리 계산해봤는지
✔ 임차 전용면적·보증금이 조건(85㎡·3억 원 이하) 범위인지
✔ 계약금 5% 이상 지급 영수증 등 필요서류를 미리 준비했는지
✔ 잔금일 최소 한 달 전에 신청 절차를 시작했는지
❓ 자주 묻는 질문
Q. 디딤돌대출이랑 버팀목대출 둘 다 신청할 수 있나요?
두 상품은 각각 ‘매매’와 ‘전세’라는 다른 목적의 대출이라 동시에 두 개를 받을 수는 없고, 본인이 처한 상황(집을 살 것인지, 전세로 들어갈 것인지)에 맞는 하나를 선택해서 신청해야 해요.
Q. 소득이 기준을 조금 넘으면 아예 신청이 안 되나요?
청년전용 상품 기준을 넘더라도 일반 버팀목전세자금대출 등 소득 기준이 다른 유사 상품이 있을 수 있으니, 은행 상담 창구에서 다른 대안이 있는지 함께 확인해보는 걸 추천해요.
Q. 이미 대출을 받았는데 계약을 갱신하면 어떻게 되나요?
갱신 시점에 조건을 다시 충족하면 재약정(연장) 신청이 가능해요. 다만 그 시점의 금리·한도 기준이 새로 적용될 수 있으니 갱신 전 은행에 미리 확인하는 게 좋아요.
이 글은 2026-09-13 기준으로 확인·정리되었습니다. 금리와 한도는 분기마다 조정될 수 있으니, 신청 직전 주택도시기금 홈페이지나 수탁은행에서 정확한 수치를 다시 확인하는 게 안전해요.
👉 함께 보면 좋은 글: 내집마련 디딤돌대출 조건과 한도, 신청방법 총정리, 온라인 대환대출 조건과 절차, 이자 줄이는 법 총정리
#버팀목전세자금대출 #청년전세대출 #주택도시기금 #전세자금대출 #대출금융지원 #속시원해
😮 나도 모르게 놓치고 있는 지원금, 있을 수도 있어요
지금 구독하면 “2026 정부지원금 체크리스트 PDF”를 무료로 드려요. 매주 5분이면 확인 끝, 스팸 없이 딱 필요한 정보만 보내드려요.
지금 무료 구독하기
답글 남기기